




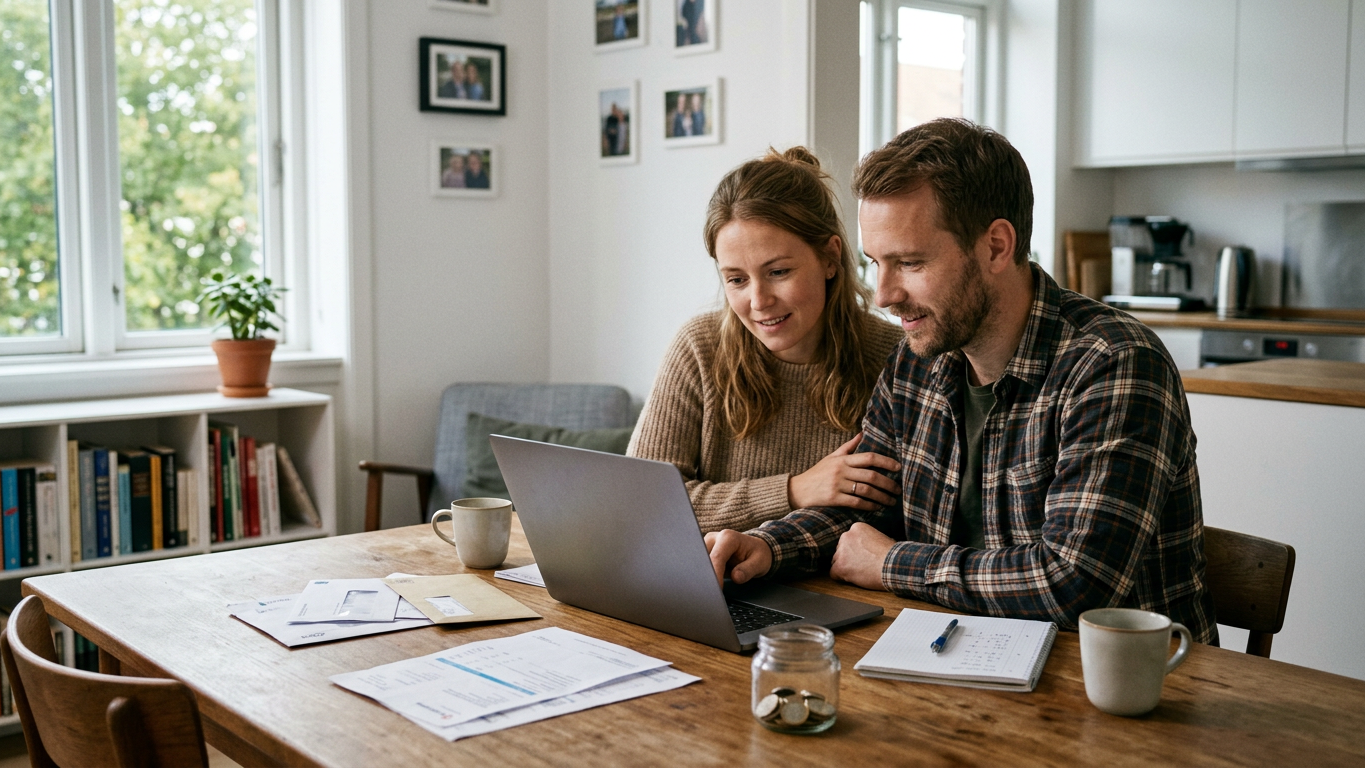

Små lån, afbetalinger og kreditkortsaldoer hoben sig op, og så er det svært at regne ud, hvad gælden koster om måneden. Et samlelån kan give et klarere billede, men om der spares, afhænger af, hvordan den samlede pris ser ud før og efter.
Små lån, afbetalinger og kreditkortsaldoer hoben sig op, og så er det svært at regne ud, hvad gælden koster om måneden. Et samlelån kan give et klarere billede, men om der spares, afhænger af, hvordan den samlede pris ser ud før og efter.
Få mere luft i budgettet med et samlelån
Betalingerne falder på forskellige datoer, hver gældspost har sine egne renter og gebyrer, og privatøkonomien føles rodet. Samler man lånene, ender man typisk med én månedlig betaling, én rente og én fast plan. Så kan man følge med i, hvor meget der står tilbage, og hvornår gælden er væk. Den vigtigste gevinst er måske slet ikke en lavere ydelse, men at den samlede gæld håndteres mere bevidst.
En lavere ydelse kan nemlig også skyldes, at løbetiden bliver længere. Derfor skal der altid kigges på både den månedlige betaling og det beløb, der samlet skal tilbagebetales. For nogle skærer et samlelån udgifterne til renter og gebyrer ned, for andre er gevinsten ro omkring betalingerne. Begge dele tæller, hvis budgettet ellers er presset af mange små poster.
Sådan finder man den samlede pris
Det billigste samlelån er ikke altid det lån med den laveste rente i første omgang. ÅOP er relevant, fordi tallet samler rente og en række omkostninger i én procentsats, men den samlede tilbagebetaling i kroner skal også indgå i vurderingen. Det er især vigtigt at sammenligne lån med samme beløb og samme løbetid, så tallene kan holdes op mod hinanden på et retvisende grundlag.
Man kan sammenligne vilkårene via www.lendo.dk/laan-penge/samlelån/, hvor det oplyses, at én ansøgning kan sendes til op til 19 banker. Flere tilbud kan gøre forskellene i rente, gebyrer og tilbagebetaling tydeligere, uden at man behøver at tage stilling til det første tilbud, man møder. Når tilbuddene ligger side om side, bliver det lettere at vurdere, om en besparelse er reel.
Det kan være nyttigt at notere følgende for hvert tilbud:
- Det samlede beløb, der skal betales tilbage gennem hele løbetiden.
- Den månedlige ydelse og datoen, hvor betalingen trækkes.
- ÅOP, rente og eventuelle oprettelsesomkostninger.
- Løbetiden, da flere måneder ofte betyder højere samlet betaling.